CIDADES
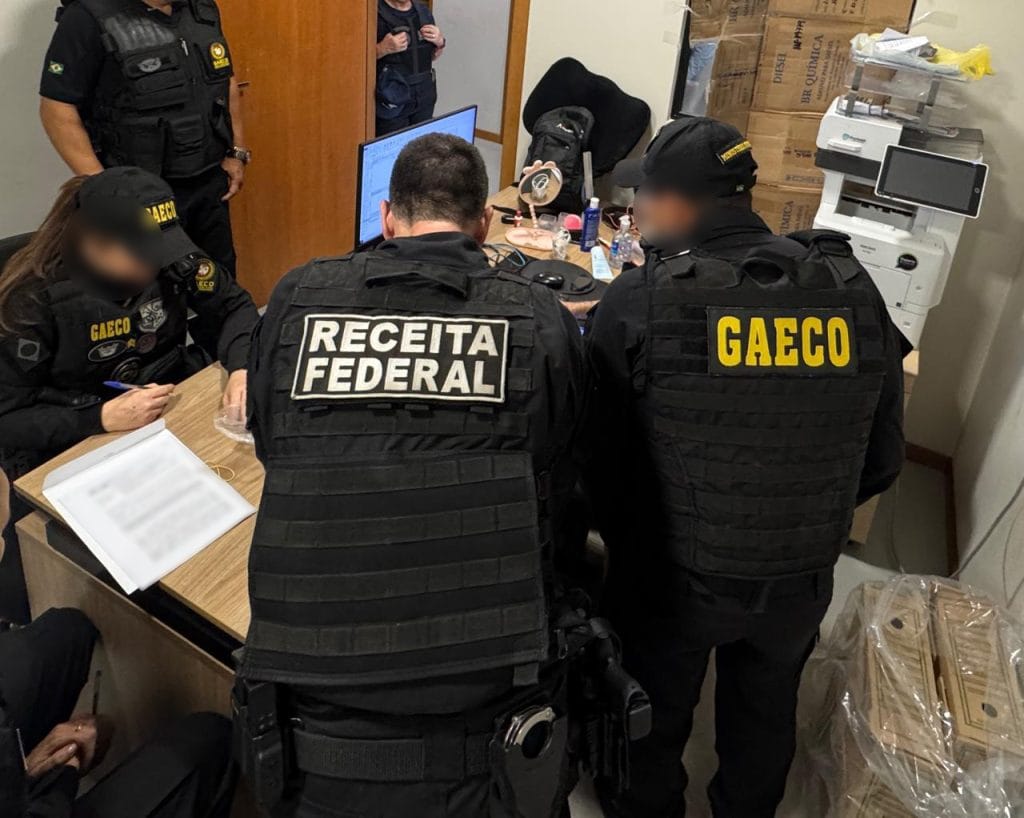
Gaeco de SP mira esquema de R$ 100 milhões e cumpre mandados em empresa de Várzea Grande


Polícia Civil prende dois suspeitos de furto em Rondonópolis

Vacinação contra influenza é levada a trabalhadores de empresa em Várzea Grande

Cuiabá aproxima-se da meta do MEC e reúne educadores no 2º Seminário Alfabetiza MT

Investigado por 3 homicídios em Cuiabá e Várzea Grande é preso durante operação da Polícia Civil

Ex-primeira-dama Márcia Pinheiro é levada para SP após 11 dias em UTI em Cuiabá

CPI da Saúde ouve investigada e remarca depoimento de ex-secretário para 2 de setembro

Sete atletas de Sorriso disputam os Jogos Universitários Brasileiros em Goiás

Equipe feminina de basquete da UFMT Sinop participa dos Jogos Universitários Brasileiros 2026

Poços artesianos reforçam abastecimento de água em cinco escolas municipais de Várzea Grande

Cuiabá tem 13,4% de chance de chegar aos playoffs da Série B, aponta UFMG


Saúde qualifica assistência para prevenir progressão de doença renal
O Ministério da Saúde ampliou e qualificou o cuidado especializado a pessoas com doença renal crônica via Sistema Único de...
Apostas em bets avançam entre jovens e ampliam risco de dependência
Cada vez mais jovens têm buscado ajuda para largar a dependência de bets, avalia Luiz Carlos*, integrante de um grupo...
Impacto financeiro de bets no SUS chega a R$ 30,6 bilhões por ano
O impacto financeiro por causa dos danos à saúde provocados pelas apostas online no Sistema Único de Saúde (SUS) é...
Polícia Civil prende dois suspeitos de furto em Rondonópolis
A Polícia Civil prendeu em flagrante, nesta quarta-feira (23), dois homens, de 35 e 33 anos, investigados por furto qualificado...
Investigado por 3 homicídios em Cuiabá e Várzea Grande é preso durante operação da Polícia Civil
A Polícia Civil deflagrou, nesta quarta-feira (23), a Operação Ponto Final para cumprimento de ordens judiciais, dentro do desdobramento das...

Ajudante mata pintor com golpes de extintor na cabeça após levar “bronca”
Conteúdo/ODOC – O pintor Farison Ferreira da Silva, de 35 anos, foi morto com três golpes de extintor de incêndio...
Ex-primeira-dama Márcia Pinheiro é levada para SP após 11 dias em UTI em Cuiabá
Vithória Sampaio/GD – A ex-primeira-dama de Cuiabá, Márcia Pinheiro, será transferida para São Paulo ainda na manhã desta quinta-feira (24),...

Estudantes anunciam primeiro voto em Janaina durante encontro em Cuiabá
Aos 16 anos e prestes a votar pela primeira vez, quatro estudantes de Cuiabá já decidiram que vão depositar o...

Pivetta assume compromissos com primeira infância e educação inclusiva em MT
O governador Otaviano Pivetta se reuniu com o conselheiro do Tribunal de Contas de Mato Grosso (TCE-MT), Antônio Joaquim, nesta...
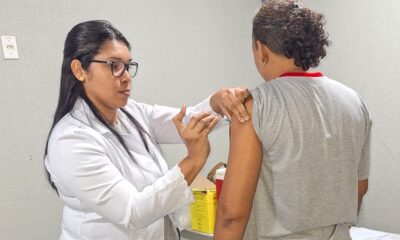
Vacinação contra influenza é levada a trabalhadores de empresa em Várzea Grande
A Secretaria Municipal de Saúde de Várzea Grande realizou, nesta quarta-feira (23), uma ação de vacinação contra a influenza na...
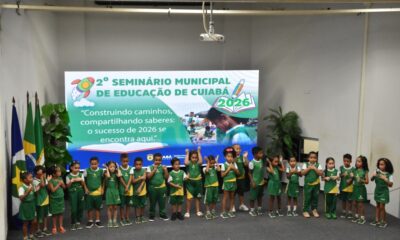
Cuiabá aproxima-se da meta do MEC e reúne educadores no 2º Seminário Alfabetiza MT
O avanço da alfabetização em Cuiabá, que saltou de 47% para 61% entre 2025 e 2026, deu o tom do...
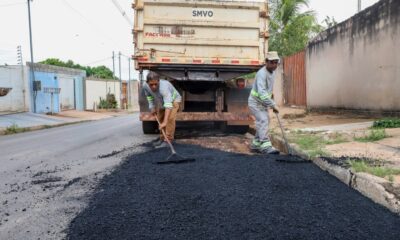

Construmat, Parque Sabiá e Alameda recebem serviços de manutenção viária nesta quinta-feira (24)
A Prefeitura de Várzea Grande, por meio da Secretaria Municipal de Viação e Obras, realiza, nesta quinta-feira (24.09), serviços de...

Leis estaduais reforçam ações de prevenção e segurança no trânsito em Mato Grosso
Foto: MAURICIO BARBANT/ALMT Leis aprovadas pela Assembleia Legislativa de Mato Grosso (ALMT) nos últimos anos tratam de situações de risco...

Estudantes da Unemat se preparam para a 2ª edição do Troféu Parlamento
Foto: Hideraldo Costa/ALMT A Secretaria de Comunicação da Assembleia Legislativa de Mato Grosso (Secom/ALMT) visitou, na última sexta-feira (18), o...

Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral
Os atendimentos do Espaço Cidadania da ALMT permanecem inalterados durante o período eleitoral, garantindo à população acesso contínuo aos serviços....
-

 ECONOMIA1 ano ago
IBGE vai ajustar dados passados de desemprego; entenda o porquê
-

 OPINIÃO2 anos ago
Envelhecimento e pobreza: os desafios de Mato Grosso para as próximas décadas
-

 POLÍTICA2 anos ago
Lula perde apoio de lulistas e nordestinos, e desaprovação vai a 51%
-

 AGRICULTURA2 anos ago
Parece café, mas não é: ‘cafake’ engana consumidores, diz Abic
-

 ENTRETENIMENTO2 anos ago
Rodrigo Santoro e Mel Fronckowiak celebram o amor com a chegada do segundo filho; ‘Viva’
-

 POLÍTICA2 anos ago
Wellington Fagundes protocola pedido de audiência pública no Senado para discutir Moratória da Soja
-

 POLÍTICA2 anos ago
Cid disse que Michelle e Eduardo Bolsonaro compunham ala mais radical da trama golpista
-

 POLÍTICA2 anos ago
Wilson Santos alerta sobre os impactos ambientais com novas PCHs no rio Cuiabá